52주 신저가를 사면 어떻게 되나
"신저가 종목은 사지 마라", "떨어지는 칼날은 잡지 마라"는 신고가를 사라는 말만큼 널리 퍼진 조언입니다. 반대로 "많이 빠졌으니 싸다"며 신저가를 줍는 역발상 매매도 흔합니다. 어느 쪽이 맞는지 코스피·코스닥 종목 8년치 일봉으로 전수 측정했습니다. 종가가 1년 중 가장 낮은 자리에서 끝난 날 117,648건입니다.
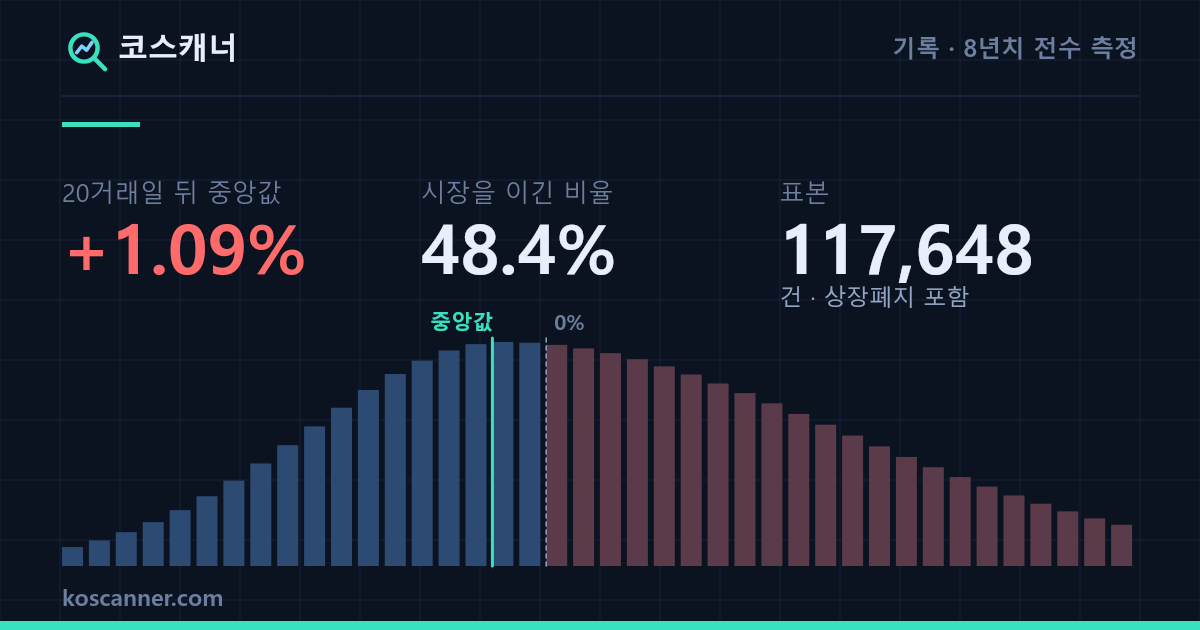
결론부터 적으면 — 20거래일 뒤 중앙값은 +1.09%로 0보다 위였습니다. 신고가 편의 중앙값 -2.53%과 부호가 반대입니다. 그런데 같은 기간 그 종목이 속한 시장과 비교하면 시장을 이긴 비율은 48.4%로 절반이 안 됩니다. 그리고 연달아 신저가를 찍는 자리가 처음 찍은 자리보다 나았습니다.
어떻게 쟀나
조건은 돌리기 전에 못박았습니다. 결과를 보고 조건을 고치면 그건 측정이 아닙니다.
- 기간 — 2018-01-01부터. 일봉 5,011,191행, 2,912종목. 상장폐지된 종목도 넣었습니다. 1년치 창이 차야 하므로 첫 신저가는 2019-01-11입니다.
- 신저가의 정의 — 그날 종가가 그날을 포함한 최근 252거래일(약 1년) 종가 가운데 가장 낮은 값과 같은 날. 신고가 편의 정의를 위아래만 뒤집었습니다. "고점 대비 몇 % 이상 빠진" 같은 기준은 새로 만들지 않았습니다. 그런 기준이 곧 결과를 고르는 손잡이가 되기 때문입니다.
- 처음인가, 연달아인가 — 직전 20거래일 안에 이미 신저가가 있었으면 '연달아', 없었으면 '처음'으로 나눴습니다. "떨어지는 칼날은 잡지 마라"는 말을 확인하려고 창 길이를 측정 전에 정했습니다.
- 유동성 — 신저가 당일 거래대금 1억원 이상. 신고가 편과 같은 값입니다.
- 진입 — 다음 거래일 시가. 신저가는 종가가 확정돼야 보이므로 당일 종가로는 살 수 없습니다. 종가로 재면 어떻게 다른지도 아래에 적었습니다.
- 보유 — 5 · 10 · 20거래일. 앞의 기록들과 같은 축입니다.
- 버린 것 — 거래정지 봉(거래량 0), 하루 변동이 ±32%를 넘는 봉(가격제한폭 밖 = 미조정 기업행위나 데이터 오류), 보유 구간에 그 종목 행이 빈 건.
- 합치지 않은 것 — 빠지는 종목은 며칠 연달아 신저가를 찍습니다. 그걸 한 건으로 묶는 규칙도 또 하나의 임의 기준이라 넣지 않았고, 대신 '연달아' 칸이 그런 자리를 따로 보여 줍니다.
결과 — 오르긴 했는데 시장보다는 덜 올랐습니다
신저가 117,648건 전체.
| 보유 | 표본 | 평균 | 중앙값 | 수익 난 비율 | 시장 대비 중앙값 | 시장을 이긴 비율 |
|---|---|---|---|---|---|---|
| 5거래일 | 116,360 | +0.6% | +0.19% | 50.7% | -0.28%p | 48% |
| 10거래일 | 115,790 | +1.67% | +0.37% | 51.3% | -0.45%p | 47.6% |
| 20거래일 | 115,019 | +3.38% | +1.09% | 53.5% | -0.39%p | 48.4% |
20거래일을 들고 있으면 평균은 +3.38%, 중앙값은 +1.09%이고 수익이 난 비율은 53.5%입니다. 보유를 늘릴수록 중앙값은 +0.19% → +0.37% → +1.09%로 조금씩 올라갑니다. 여기까지만 보면 "신저가를 줍는 쪽이 맞다"가 됩니다.
그런데 같은 기간 그 종목의 시장(코스피·코스닥)과 비교하면 이야기가 달라집니다. 시장 대비 중앙값은 -0.39%p이고 시장을 이긴 비율은 48.4%입니다. 세 보유 기간 모두 절반 아래입니다. 가운데 있는 신저가 매매는 돈을 조금 벌었지만, 같은 한 달 지수를 그냥 들고 있었던 것보다는 조금 덜 벌었습니다. 시장 대비 평균은 +1.9%p로 플러스인데, 이것도 소수의 큰 반등이 끌어올린 값입니다.
신고가 편과 나란히 놓으면
같은 창(252거래일), 같은 유동성 하한, 같은 진입(다음 날 시가), 같은 보유(20거래일)입니다.
| 방아쇠 | 표본 | 중앙값 | 하위 10% | 상위 10% | 시장을 이긴 비율 |
|---|---|---|---|---|---|
| 52주 신고가 | 74,872 | -2.53% | -22.60% | +27.31% | 41.0% |
| 52주 신저가 (이 글) | 115,019 | +1.09% | -16.05% | +23.72% | 48.4% |
중앙값은 부호가 갈렸습니다. 신고가는 가운데 매매가 잃었고 신저가는 가운데 매매가 벌었습니다. 반면 시장을 이긴 비율은 둘 다 절반 아래입니다. "신고가를 사라"도 "신저가를 줍자"도 시장을 그냥 들고 있는 것보다 낫다는 근거는 이 두 표에서 나오지 않았습니다.
다만 두 줄은 같은 날 같은 스크립트로 잰 것이 아닙니다. 신고가 편은 측정 시점이 먼저이고 표본 구간(2019-01-11 ~ 2026-07-15)도 조금 다릅니다. 조건은 맞췄지만 칸 하나하나를 1:1로 겹친 비교는 아니라는 점을 적어 둡니다.
평균과 중앙값이 왜 갈리나
양쪽 꼬리가 모두 길고, 오른쪽이 더 깁니다.
| 구분 | 수익률 |
|---|---|
| 하위 10% | -16.05% |
| 1사분위 | -7.15% |
| 중앙값 | +1.09% |
| 3사분위 | +10.07% |
| 상위 10% | +23.72% |
| 최악 | -85.8% |
| 최고 | +1149.5% |
열 번 중 한 번은 한 달 만에 -16.05%보다 더 잃었고, 네 번 중 한 번은 -7.15%보다 더 잃었습니다. 반대쪽 끝은 +1149.5%까지 갑니다. 평균 +3.38%와 중앙값 +1.09% 사이의 거리는 이 오른쪽 꼬리가 만든 것입니다. 칼날을 잡은 대가가 없었던 것이 아니라, 잃는 쪽과 버는 쪽이 둘 다 컸습니다.
연달아 찍은 신저가가 처음 찍은 신저가보다 나았습니다
직전 20거래일 안에 신저가가 있었는지로 나눴습니다. 창 길이는 측정 전에 정했습니다.
| 구분 | 발화 | 평균 | 중앙값 | 수익 난 비율 | 시장 대비 중앙값 | 시장을 이긴 비율 |
|---|---|---|---|---|---|---|
| 처음 찍은 신저가 | 18,546 | +1.64% | +0.48% | 51.4% | -0.98%p | 45.8% |
| 연달아 찍은 신저가 | 99,102 | +3.71% | +1.22% | 53.9% | -0.26%p | 48.9% |
신저가 발화의 약 84%가 연달아 찍은 자리입니다. 한 번 1년 최저를 뚫은 종목은 며칠씩 이어서 새 최저를 만드는 경우가 많기 때문입니다.
"떨어지는 칼날은 잡지 마라"는 말대로라면 연달아 빠지는 자리가 더 나빠야 합니다. 결과는 반대였습니다. 연달아 찍은 쪽의 중앙값이 +1.22%로 처음 찍은 쪽(+0.48%)보다 높았고, 시장 대비 중앙값도 -0.26%p 대 -0.98%p로 덜 나빴습니다. 다만 두 칸 모두 시장을 이긴 비율은 절반 아래입니다. 이 표가 말하는 것은 "칼날을 잡아라"가 아니라 처음 1년 최저를 뚫은 자리가 특별히 좋은 매수 자리는 아니었다는 것까지입니다.
한 해가 평균을 끌어올렸습니다
평균만 보면 그 한 해를 전체로 착각하게 됩니다.
| 연도 | 표본 | 평균 | 중앙값 | 수익 난 비율 |
|---|---|---|---|---|
| 2019 | 9,328 | +1.94% | +0.66% | 52.4% |
| 2020 | 13,461 | +12.84% | +9.29% | 61% |
| 2021 | 5,528 | +2.98% | +2.05% | 59.5% |
| 2022 | 24,268 | +1.91% | +1.31% | 53.8% |
| 2023 | 15,027 | +2.6% | +1.17% | 54.4% |
| 2024 | 22,530 | +2.25% | +0.12% | 50.2% |
| 2025 | 9,059 | +3.59% | +1.31% | 55.1% |
| 2026 | 15,818 | +0.8% | -0.68% | 48% |
2020년 한 해가 평균 +12.84%, 중앙값 +9.29%로 나머지 해와 자릿수가 다릅니다. 표본도 13,461건으로 많은 편이라 전체 평균을 크게 끌어올립니다. 그 해를 빼면 연도별 중앙값은 -0.68%에서 +2.05% 사이에 있습니다. 중앙값이 마이너스였던 해는 2026년입니다. 신저가 매매의 성적은 신호 자체보다 그 뒤 시장이 어느 쪽으로 갔는가에 크게 기대는 모습이고, 이는 앞 절에서 시장을 이긴 비율이 절반 아래였던 것과 같은 방향의 관찰입니다. 둘을 분해해서 확인하지는 않았습니다.
종가에 사도 거의 같습니다
진입 가격만 바꿔 봤습니다.
| 진입 | 평균 | 중앙값 | 수익 난 비율 | 시장을 이긴 비율 |
|---|---|---|---|---|
| 다음 날 시가 (이 글) | +3.38% | +1.09% | 53.5% | 48.4% |
| 다음 날 종가 | +3.27% | +1.01% | 53.4% | 48.3% |
평균 차이는 -0.11%p입니다. 신저가는 다음 날 시가와 종가 사이에 방향을 바꿀 만한 차이가 없었습니다.
이 측정의 한계
- 보유 도중 상장폐지된 건은 빠져 있습니다. 청산할 가격이 없기 때문입니다. 20거래일 보유 기준 716건(0.6%)이 그렇게 빠졌습니다. 상장폐지는 대개 큰 손실로 끝나므로 이 구멍은 결과를 좋게 보이는 쪽으로 밉니다.
- 수수료·세금·체결 미끄러짐이 빠져 있습니다. 실제 손익은 이 숫자보다 낮습니다.
- 다른 조건과 겹쳐 쓰는 경우를 재지 않았습니다. 이 글이 답하는 질문은 "1년 최저라는 사실만으로 살 수 있나"입니다. 실적·수급·업종을 같이 본 매매는 다른 문제입니다.
- 손절·목표가가 없습니다. 정해진 거래일 수만큼 들고 있다가 파는 계산입니다.
- 표본이 서로 독립이 아닙니다. 한 종목이 며칠 연달아 여러 건을 내고, 시장 전체가 빠지는 날에는 많은 종목이 함께 신저가를 찍습니다. 2020년이 그런 해였습니다.
- 과거 기록입니다. 같은 조건이 앞으로도 같은 결과를 낸다는 보장은 없습니다.
숫자가 이상하다고 생각되면 알려주세요 — 조건과 계산을 다시
확인하겠습니다. 측정일은 2026-09-26이고, 조건은
scripts/research/study_52w_low.py 에 못박혀 있습니다.