상한가 다음 날 사면 어떻게 되나
상한가는 가장 눈에 잘 띄는 신호입니다. 그날 장이 끝나면 게시판과 채팅방에 종목명이 돕니다. 그래서 다음 날 따라 사는 사람이 늘 있습니다. 실제로 어떻게 되는지 코스피·코스닥 보통주 8년치로 전수 측정했습니다. 표본 8,830건입니다.
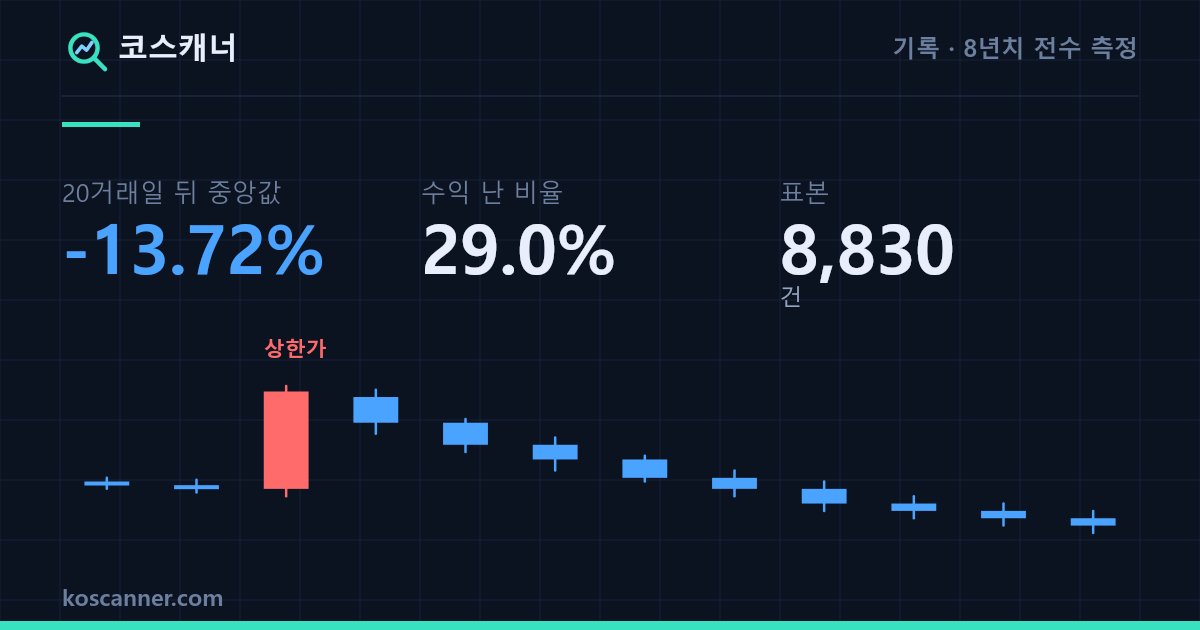
결론부터 적으면 — 평균도 마이너스, 중앙값도 마이너스, 시장 대비로도 마이너스입니다.
어떻게 쟀나
조건을 먼저 못박고 한 번만 돌렸습니다.
- 상한가 — 종가가 전일 종가 대비 +29% 이상. 국내 가격제한폭은 ±30%이고, 호가 단위 때문에 정확히 30%가 안 되는 경우가 있어 1%p 여유를 뒀습니다
- 대상 — 코스피·코스닥 보통주. ETF·ETN·리츠·스팩·우선주 제외
- 진입 — 상한가 다음 거래일 시가. 상한가 당일에는 물량이 잠겨 사실상 못 삽니다
- 유동성 — 상한가 당일 거래대금 1억원 이상
- 비교군 — 같은 날 전체 종목의 같은 기간 평균
- 기간 — 2018-01-01 부터 8년 · 일봉 4,699,039행 · 2,669종목
결과
| 보유 기간 | 표본 | 평균 | 중앙값 | 수익 난 비율 | 시장 대비 |
|---|---|---|---|---|---|
| 5거래일 | 8,857 | -4.59% | -8.8% | 30.1% | -4.84%p |
| 10거래일 | 8,861 | -4.57% | -10.44% | 30.4% | -5.14%p |
| 20거래일 | 8,830 | -5.37% | -13.72% | 29% | -6.35%p |
20거래일 보유 시 평균 -5.37%이고, 같은 기간 시장 평균보다 -6.35%p 낮습니다. 수익이 난 비율은 29% — 열 번 중 일곱 번은 손실입니다.
분포를 봐도 달라지지 않습니다
평균이 소수의 큰 손실 때문에 끌려 내려간 것인지 확인했습니다.
| 구분 | 수익률 |
|---|---|
| 평균 | -5.37% |
| 중앙값 | -13.72% |
| 하위 10% | -36.45% |
| 1사분위 | -25.85% |
| 3사분위 | +3.97% |
| 상위 10% | +32.16% |
| 최악 / 최고 | -78.5% / +749.8% |
아닙니다. 중앙값이 -13.72%으로 평균보다 더 나쁩니다. 1사분위가 -25.85%이니 네 번 중 한 번은 한 달 만에 4분의 1이 사라집니다. 시장을 이긴 비율은 27.7%에 그칩니다.
상위 10%가 +32.16%인 것은 사실입니다. 큰 것이 나오긴 합니다. 다만 그걸 만나기 전에 중앙값이 먼저 옵니다.
같은 “강세 신호”인데 결과가 정반대입니다
52주 신고가도 상한가도 흔히 강세 신호로 불립니다. 그런데 같은 방법으로 재면 이렇게 갈립니다.
| 신호 | 표본 | 평균 | 중앙값 | 시장 대비 |
|---|---|---|---|---|
| 52주 신고가 | 74,872 | +1.32% | -2.53% | +0.54%p |
| 상한가 | 8,830 | -5.37% | -13.72% | -6.35%p |
차이는 그 신호가 나온 뒤에 남아 있는 여지에 있습니다. 신고가는 “올라온 상태”이고 상한가는 “하루에 갈 수 있는 만큼 다 간 상태”입니다. 다음 날 사는 사람은 그 하루치 상승을 이미 지불한 가격에 들어갑니다.
그래서 “강세 신호를 따라가라”는 말은 그 자체로는 판단 기준이 되지 못합니다. 어떤 강세인지가 결과를 가릅니다.
한 해도 예외가 없었습니다
신고가 편과 달리, 여기서는 좋았던 해를 찾기가 어렵습니다.
| 연도 | 표본 | 평균 | 중앙값 | 수익 난 비율 |
|---|---|---|---|---|
| 2018 | 613 | -9.38% | -15.55% | 26.3% |
| 2019 | 630 | -8.65% | -14.69% | 24.3% |
| 2020 | 1,457 | +1.13% | -7.91% | 38.2% |
| 2021 | 974 | -1.39% | -9.65% | 31.8% |
| 2022 | 737 | -6.42% | -12.82% | 28.1% |
| 2023 | 1,024 | -7.79% | -14.87% | 25.4% |
| 2024 | 1,022 | -6.92% | -15.78% | 25.5% |
| 2025 | 1,074 | -6.06% | -14.83% | 28.3% |
| 2026 | 1,299 | -7.85% | -18.54% | 26.7% |
9년 중 8년은 평균도 마이너스였고, 중앙값은 9년 모두 마이너스였습니다. 유일하게 평균이 플러스였던 2020년(+1.13%)조차 중앙값은 -7.91%입니다. 시장 전체가 크게 오른 해에 소수의 큰 수익이 평균을 밀어올렸을 뿐, 가운데 있는 매매는 그해에도 손실이었습니다.
언제 사느냐가 이 글에서 특히 큽니다
이 측정은 다음 날 시가에 산다고 가정했습니다. 상한가는 장 마감 뒤에 알려지니 그게 따라 사는 사람의 실제 행동에 가깝습니다. 그런데 다음 날 종가로 바꾸면 숫자가 이만큼 달라집니다.
| 진입 | 평균 | 중앙값 | 수익 난 비율 | 시장 대비 |
|---|---|---|---|---|
| 다음 날 시가 (이 글) | -5.37% | -13.72% | 29% | -6.35%p |
| 다음 날 종가 | -2.44% | -9.84% | 33.1% | -3.42%p |
평균이 +2.93%p 달라집니다. 상한가 다음 날은 갭으로 크게 시작해 장중에 밀리는 경우가 많아서, 종가에 사면 그 하락을 이미 지나온 자리에서 사게 됩니다. 같은 방법으로 잰 거래대금 급증 편에서는 이 차이가 +0.39%p뿐입니다 — 신호가 강할수록 다음 날 갭이 크고, 갭이 클수록 이 선택이 결과를 많이 바꿉니다.
백테스트 숫자를 볼 때 “언제 샀다고 가정했나”를 먼저 확인해야 하는 이유가 이것입니다. 명시하지 않은 백테스트는 대개 유리한 쪽을 골랐습니다.
이 측정의 한계
- 시장 국면별로 가르지 않았습니다. 8년 전체를 한 덩어리로 쟀습니다. 약세장에서 더 나쁜지 덜 나쁜지는 확인하지 않았습니다.
- 연속 상한가를 따로 보지 않았습니다. 첫 상한가와 두 번째·세 번째 상한가는 성격이 다를 수 있는데 여기서는 구분하지 않았습니다.
- 다음 날 시가에 실제로 살 수 있다고 가정했습니다. 갭이 크게 뜨면 원하는 가격에 체결되지 않습니다. 실제 결과는 이 숫자보다 나쁠 가능성이 높습니다.
- 수수료·세금·체결 미끄러짐이 빠져 있습니다.
- 과거 기록입니다. 같은 조건이 앞으로도 같은 결과를 낸다는 보장은 없습니다.
숫자가 이상하다고 생각되면 알려주세요 — 조건과 계산을 다시 확인하겠습니다.