외국인이 산 종목을 따라 사면 어떻게 되나
장이 끝나면 어느 포털에나 외국인 순매수 상위 목록이 뜹니다. 외국인이 사는 종목을 따라 사면 된다는 말은 그 목록만큼이나 오래됐습니다. 실제로 그런지 코스피·코스닥 보통주로 전수 측정했습니다. 그 목록에 이름이 오른 자리 33,716건입니다.
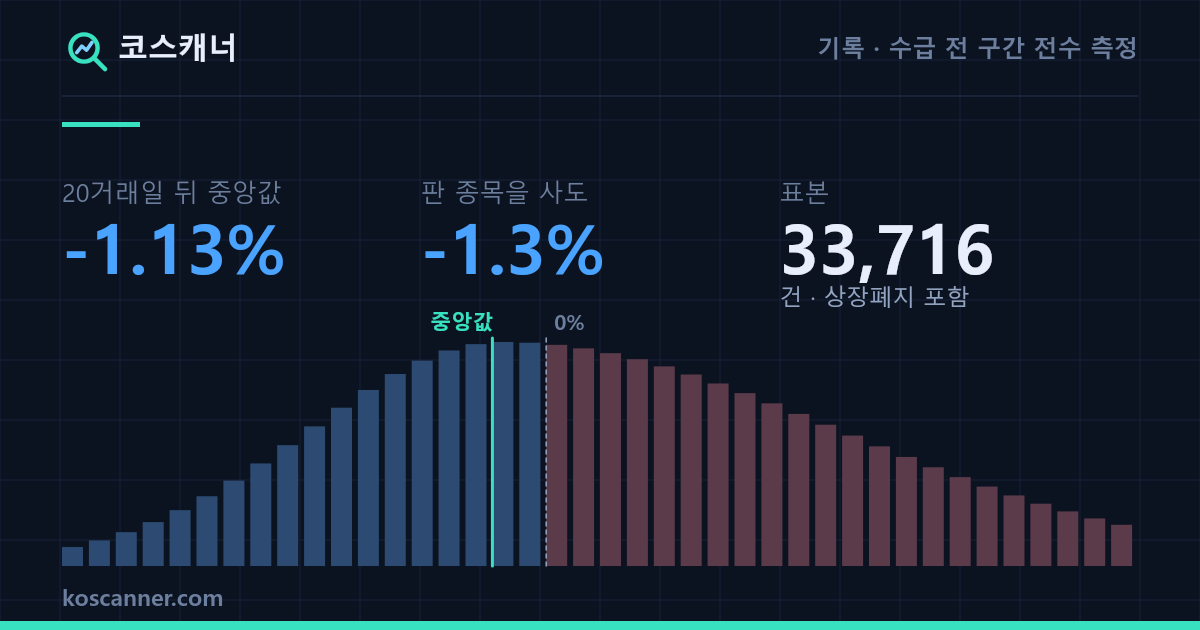
결론부터 적으면 — 시장과 거의 같았습니다. 20거래일 뒤 시장 대비 평균이 -0.01%p입니다. 그런데 이 글에서 진짜로 볼 것은 그 숫자가 아니라 부호를 뒤집은 대조군입니다. 외국인이 가장 많이 판 종목을 사도 결과가 거의 같았습니다.
어떻게 쟀나
조건은 돌리기 전에 못박았습니다. 결과를 보고 조건을 고치면 그건 측정이 아닙니다.
- 기간 — 2023-01-01부터. 일봉 2,300,188행, 2,776종목. 앞의 네 편과 달리 8년이 아닙니다 — 우리 수급 칸이 2023년부터 채워져 있어서, 그 앞은 잴 재료 자체가 없습니다.
- 따라사기의 정의는 두 가지 — 사람들이 보는 화면은 금액 순위이고 (그날 그 시장에서 외국인 순매수금액 상위 20종목), "외국인이 쓸어 담았다"는 말은 비중에 가깝습니다(그날 거래대금의 20% 이상). 하나만 재면 나머지 쪽 사람에게는 답이 되지 않아 둘 다 쟀습니다. 순위는 코스피·코스닥을 따로 매겼습니다. 합치면 코스닥이 통째로 밀려납니다.
- 대조군을 미리 넣었습니다 — 외국인 순매도 금액 상위 20종목을 똑같이 사서 똑같이 들고 있는 경우. 방향이 뜻을 만드는지 보려면 반대쪽을 같이 재야 합니다. 결과를 본 뒤에 붙인 것이 아니라 돌리기 전에 조건에 넣었습니다.
- 바닥 하한 — 직전 20거래일 평균 거래대금이 1억원 이상인 종목만. 앞의 네 편과 같은 값입니다.
- 진입 — 다음 거래일 시가. 순위는 장이 끝나야 확정되므로 당일 종가로는 살 수 없고, 그렇게 재면 미래를 쓰는 것입니다. 종가로 재면 어떻게 다른지도 아래에 적었습니다.
- 보유 — 5 · 10 · 20거래일. 앞의 네 편과 같은 축입니다.
- 버린 것 — 거래정지 봉(거래량 0), 하루 변동이 ±32%를 넘는 봉, 보유 구간에 그 종목 행이 빈 건. 그리고 수급 칸이 비어 있는 행은 순위에서 뺐습니다 — 없는 값을 0으로 읽으면 그 종목이 "안 사고 안 판 종목"으로 둔갑합니다.
- 합치지 않은 것 — 외국인이 사흘 연속 상위에 올린 종목은 사흘 다 셌습니다. 한 건으로 묶는 규칙을 넣으면 그 규칙이 또 하나의 임의 임계가 됩니다.
결과 — 평균은 플러스, 중앙값은 마이너스
외국인 순매수금액 상위 20종목에 이름이 오른 자리 33,716건.
| 보유 | 표본 | 평균 | 중앙값 | 수익 난 비율 | 시장 대비 |
|---|---|---|---|---|---|
| 5거래일 | 33,680 | +0.29% | -0.59% | 46.3% | -0.09%p |
| 10거래일 | 33,652 | +0.67% | -0.92% | 46.3% | -0.08%p |
| 20거래일 | 33,624 | +1.48% | -1.13% | 46.4% | -0.01%p |
20거래일을 들고 있으면 평균이 +1.48%, 중앙값은 -1.13%이고 수익이 난 비율은 46.4%입니다. 열 번 사면 다섯 번 넘게 손해라는 뜻입니다. 같은 기간 그 종목이 속한 시장과 비교하면 -0.01%p — 소수점 아래에서 끝나는 값입니다. 시장을 이긴 비율은 42.6%로 절반이 안 됩니다.
여기까지는 "효과가 없었다"는 흔한 결론입니다. 시장 대비 -0.01%p는 아무것도 안 하고 지수를 들고 있는 것과 같다는 뜻이니까요. 그런데 이 숫자만으로는 왜 효과가 없는지 알 수 없습니다. 그걸 보려고 대조군을 미리 넣어 뒀습니다.
외국인이 판 종목을 사도 거의 같았습니다
방아쇠의 부호만 뒤집고 나머지는 전부 그대로 뒀습니다.
| 따라 산 목록 | 표본 | 평균 | 중앙값 | 수익 난 비율 | 시장 대비 | 시장을 이긴 비율 |
|---|---|---|---|---|---|---|
| 외국인 순매수 상위 | 33,624 | +1.48% | -1.13% | 46.4% | -0.01%p | 42.6% |
| 외국인 순매도 상위 (대조군) | 33,523 | +1.18% | -1.3% | 45.6% | -0.33%p | 41.3% |
부호를 통째로 뒤집었는데 표가 거의 안 움직입니다. 평균은 +0.3%p, 중앙값은 +0.17%p, 수익 난 비율은 +0.8%p 차이입니다. 세 칸 다 1%포인트 안쪽이고, 두 목록 모두 중앙값이 마이너스이며 두 목록 모두 시장을 이긴 비율이 절반 아래입니다.
단서는 명단에 있습니다. 두 목록에 가장 자주 오른 종목을 나란히 놓으면 이렇습니다.
| 순위 | 외국인 순매수 상위 | 외국인 순매도 상위 |
|---|---|---|
| 1 | 삼성전자 (394) | 삼성SDI (422) |
| 2 | SK하이닉스 (369) | SK하이닉스 (420) |
| 3 | 현대차 (351) | 삼성전자 (416) |
| 4 | 삼성전자우 (332) | 에코프로 (378) |
| 5 | 에코프로 (331) | 에코프로비엠 (376) |
상위 다섯 자리 가운데 3개가 겹칩니다 — 삼성전자 · SK하이닉스 · 에코프로가 양쪽 목록에 동시에 있습니다. 외국인이 가장 많이 산 종목 명단과 가장 많이 판 종목 명단이 같은 이름으로 채워집니다. 당연한 일이기도 합니다 — 금액 순위는 결국 외국인이 그날 많이 거래한 종목을 고르고, 많이 거래되는 종목은 시가총액이 큰 쪽에 몰려 있으니까요.
그러니 이 목록이 실제로 고르는 것은 "외국인이 좋게 보는 종목"이 아니라 "그날 외국인 거래가 몰린 대형주"에 가깝습니다. 사는 쪽과 파는 쪽이 같은 종목 무리에서 나오면, 그 목록을 따라 산 성적이 양쪽에서 비슷하게 나오는 것은 이상한 일이 아닙니다. 다만 이건 우리가 관찰한 겹침이고, 시가총액으로 분해해 확인한 것은 아닙니다.
비중으로 바꿔 재도 답은 같았습니다
대형주 쏠림을 없애려고 정의를 금액 순위에서 거래대금 대비 비중으로 바꿨습니다.
| 정의 | 표본 | 고유 종목 | 평균 | 중앙값 | 수익 난 비율 | 시장 대비 |
|---|---|---|---|---|---|---|
| 금액 순위 상위 20 | 33,624 | 1,167 | +1.48% | -1.13% | 46.4% | -0.01%p |
| 거래대금 대비 20% 이상 | 193,644 | 2,564 | +0.96% | -0.85% | 45.9% | -0.68%p |
정의를 바꾸니 명단이 실제로 달라졌습니다. 금액 순위에서는 1,167종목이 걸리는데 비중으로 재면 2,564종목이 걸리고, 최다 등장도 한국기업평가·스틱인베스트먼트처럼 대형주 목록에서는 잘 보이지 않던 이름으로 바뀝니다. 대형주 쏠림은 실제로 걷혔습니다.
그런데 성적은 나아지지 않았습니다. 시장 대비는 -0.01%p에서 -0.68%p로 내려갔고 시장을 이긴 비율도 42.6%에서 40.6%가 됐습니다. 정의를 바꿔도 답이 뒤집히지 않는다는 것까지가 여기서 말할 수 있는 전부입니다. 우리가 잰 두 정의에서 그랬다는 뜻이고, 세상의 모든 정의를 잰 것은 아닙니다.
왜 평균과 중앙값이 갈리나
소수의 큰 수익이 평균을 끌어올리기 때문입니다.
| 구분 | 수익률 |
|---|---|
| 하위 10% | -19.9% |
| 1사분위 | -10.46% |
| 중앙값 | -1.13% |
| 3사분위 | +9.52% |
| 상위 10% | +24.34% |
| 최악 | -83.4% |
| 최고 | +393% |
최고가 +393%입니다. 이런 몇 건이 평균 +1.48%를 만듭니다. 하지만 가운데 있는 매매는 -1.13%이고, 네 번 중 한 번은 한 달 만에 -10.46%보다 더 잃습니다. 시장 대비로 보면 중앙값이 -2.4%p입니다 — 시장 대비 평균은 -0.01%p인데 시장 대비 중앙값은 -2.4%p이라는 뜻이고, 이 둘의 거리가 이 목록의 성격을 그대로 보여 줍니다.
평균을 보고 기대하고, 중앙값을 겪습니다. 목록의 대부분은 시장에 2%포인트 넘게 뒤지고, 소수의 큰 수익이 그 손실을 덮어 합계를 0 근처로 되돌려 놓습니다. "따라 사면 시장만큼은 한다"는 말은 평균에 대해서만 맞습니다.
한 해만 보면 정반대 결론이 나옵니다
4년 가운데 3년은 중앙값이 마이너스였습니다.
| 연도 | 표본 | 평균 | 중앙값 | 수익 난 비율 |
|---|---|---|---|---|
| 2023 | 8,878 | +0.62% | -1.47% | 44.2% |
| 2024 | 9,699 | -0.37% | -2.3% | 42.7% |
| 2025 | 9,256 | +4.71% | +1.32% | 53.4% |
| 2026 | 5,791 | +0.75% | -2.92% | 44.6% |
2025년만 보면 중앙값 +1.32%에 승률 53.4%로 쓸 만한 신호처럼 보이고, 2024년만 보면 중앙값 -2.3%에 승률 42.7%로 재앙입니다. 4년 가운데 중앙값이 플러스인 해는 1년뿐입니다.
대조군도 같은 해에만 플러스였습니다. 순매도 상위를 산 경우의 2025년 중앙값이 +0.96%입니다. 정반대의 두 목록이 같은 해에만 플러스였다면, 그해에 통한 것은 목록이 아니라 시장일 가능성이 높습니다. 우리가 그걸 분해해서 확인한 것은 아니므로 여기까지만 적습니다.
언제 사느냐는 별로 중요하지 않았습니다
같은 신호를 다음 날 시가에 사느냐 종가에 사느냐만 바꿨습니다.
| 진입 | 평균 | 중앙값 | 수익 난 비율 | 시장 대비 |
|---|---|---|---|---|
| 다음 날 시가 (이 글) | +1.48% | -1.13% | 46.4% | -0.01%p |
| 다음 날 종가 | +1.7% | -0.92% | 46.9% | +0.21%p |
차이가 +0.22%p입니다. 같은 방법으로 잰 상한가 편에서는 이 차이가 2.93%p였고, 거래대금 급증 편에서는 0.39%p였습니다. 종가에 사는 쪽이 조금 낫다는 것은 이 신호가 다음 날 아침에 별일을 만들지 않는다는 뜻입니다. 상한가는 장이 끝나면 종목명이 도는 신호라 갭이 컸는데, 순매수 상위 목록은 아침에 갭을 만들 만큼 사람을 움직이지 않았습니다.
이 측정의 한계
- 기간이 짧습니다. 2023-01-01부터 4년입니다. 앞의 네 편은 8년치인데 이 편만 그러지 못했습니다 — 수급 칸이 2023년부터 채워져 있기 때문입니다. 연도 4개로 "해마다 이렇다"를 말하기에는 얇습니다.
- 수급 칸이 다 채워져 있지도 않습니다. 전체 일봉 행 가운데 89.8%에만 외국인 순매수금액이 있습니다. 빈 행은 순위에서 빠지므로, 우리가 만든 "그날 상위 20종목"이 실제 상위 20종목과 다를 수 있습니다. 빠진 쪽은 거래가 적은 종목에 몰려 있어 상위권에 들었을 가능성은 낮지만, 확인한 것은 아닙니다.
- 수수료·세금·체결 미끄러짐이 빠져 있습니다. 실제 손익은 이 숫자보다 낮습니다. 중앙값이 -1.13%인데 여기에 비용이 더 붙습니다.
- 상위 20종목이라는 선은 우리가 정한 것입니다. 포털마다 상위 10을 보여주기도 하고 30을 보여주기도 합니다. 다른 선에서 다른 결과가 나올 수 있습니다. 결과를 보고 선을 옮겨 가며 찾지 않았습니다 — 그러면 그건 측정이 아니라 원하는 답이 나올 때까지 돌리는 일이 됩니다.
- 주체를 외국인 하나로만 봤습니다. 기관이 같이 산 날만 따로 고르면 어떻게 되는지는 이 글이 답하지 않습니다. 그건 다른 질문이라 다른 편에서 잽니다.
- 손절·목표가가 없습니다. 정해진 거래일 수만큼 들고 있다가 파는 계산입니다.
- 연속 등장을 합치지 않았습니다. 한 종목이 며칠 연속으로 목록에 오르면 그만큼 건수가 늘어납니다. 표본이 완전히 서로 독립이지는 않다는 뜻입니다.
- 과거 기록입니다. 같은 조건이 앞으로도 같은 결과를 낸다는 보장은 없습니다.
숫자가 이상하다고 생각되면 알려주세요 — 조건과 계산을 다시
확인하겠습니다. 측정일은 2026-09-05이고, 조건은
scripts/research/study_foreign_follow.py 에 못박혀 있습니다.