기관과 외국인이 같이 산 종목을 사면 어떻게 되나
기관과 외국인이 같은 날 같은 종목을 사면 쌍끌이라고 부릅니다. 한쪽이 사는 것보다 둘이 같이 사는 게 당연히 더 센 신호처럼 들립니다. 그래서 그런지 코스피·코스닥 보통주로 전수 측정했습니다. 두 순매수 상위 목록에 같은 날 동시에 이름이 오른 자리 7,810건입니다.
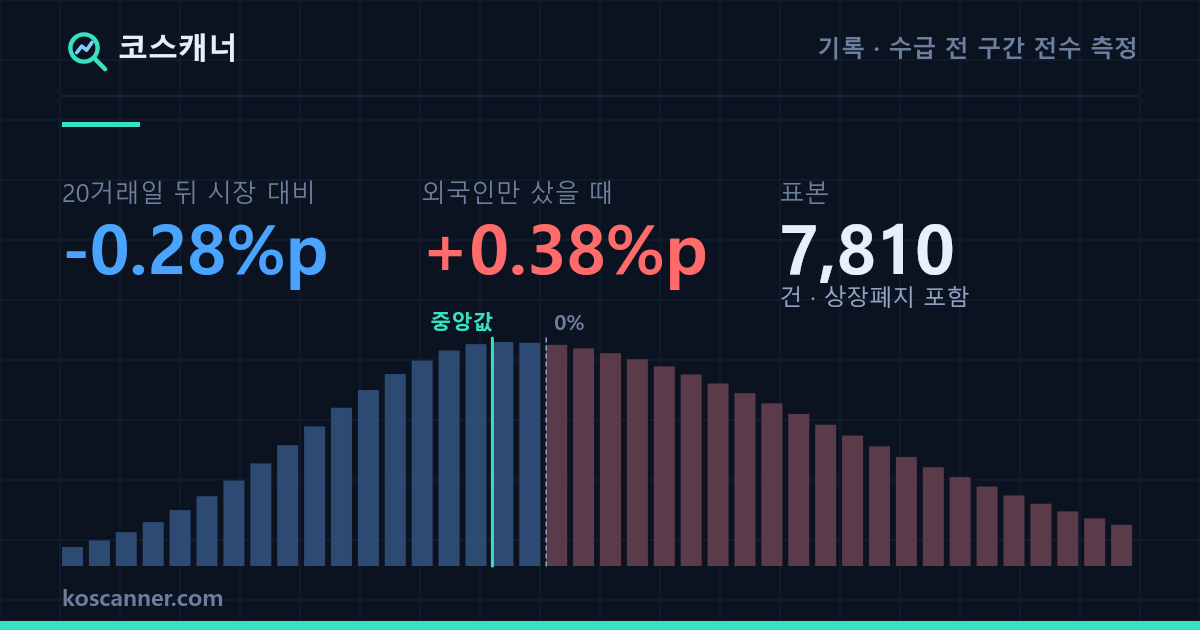
결론부터 적으면 — 둘이 같이 산 쪽이 외국인 한쪽만 산 쪽보다 못했습니다. 20거래일 뒤 시장 대비 평균이 쌍끌이는 -0.28%p인데 외국인만 산 경우는 +0.38%p입니다. 기관을 한 명 더 얻는 대신 성적이 내려갔습니다.
어떻게 쟀나
조건은 돌리기 전에 못박았습니다. 결과를 보고 조건을 고치면 그건 측정이 아닙니다.
- 기간 — 2023-01-01부터. 일봉 2,312,567행, 2,776종목. 8년이 아닙니다 — 우리 수급 칸이 2023년부터 채워져 있어서, 그 앞은 잴 재료 자체가 없습니다.
- 쌍끌이의 정의 — 그날 그 시장에서 외국인 순매수금액 상위 20종목이면서 동시에 기관 순매수금액 상위 20종목인 자리. 둘 다 순매수여야 합니다. 순위는 코스피·코스닥을 따로 매겼습니다. 합치면 코스닥이 통째로 밀려납니다.
- 대조군을 두 개 미리 넣었습니다 — ① 외국인은 상위 20인데 그날 기관은 순매도인 경우 ② 기관은 상위 20인데 외국인은 순매도인 경우. "같이 사는 게 낫다"를 확인하려면 한쪽만 산 경우를 같이 재야 합니다. 결과를 본 뒤에 붙인 것이 아니라 돌리기 전에 조건에 넣었습니다.
- 비중으로 잰 정의도 같이 냈습니다 — 금액 순위는 정의상 대형주로 쏠립니다. 그래서 (외국인+기관) 순매수 합이 그날 거래대금의 20% 이상이고 둘 다 순매수인 자리도 따로 쟀습니다.
- 바닥 하한 — 직전 20거래일 평균 거래대금이 1억원 이상인 종목만. 앞의 다섯 편과 같은 값입니다.
- 진입 — 다음 거래일 시가. 순위는 장이 끝나야 확정되므로 당일 종가로는 살 수 없고, 그렇게 재면 미래를 쓰는 것입니다. 종가로 재면 어떻게 다른지도 아래에 적었습니다.
- 보유 — 5 · 10 · 20거래일. 앞의 다섯 편과 같은 축입니다.
- 버린 것 — 거래정지 봉(거래량 0), 하루 변동이 ±32%를 넘는 봉, 보유 구간에 그 종목 행이 빈 건. 그리고 두 수급 칸 중 하나라도 비어 있는 행은 순위에서 뺐습니다 — 없는 값을 0으로 읽으면 그 종목이 "안 사고 안 판 종목"으로 둔갑합니다.
- 합치지 않은 것 — 사흘 연속 쌍끌이면 사흘 다 셌습니다. 한 건으로 묶는 규칙을 넣으면 그 규칙이 또 하나의 임의 임계가 됩니다.
결과 — 평균은 플러스, 중앙값은 마이너스
두 목록에 같은 날 동시에 오른 자리 7,810건.
| 보유 | 표본 | 평균 | 중앙값 | 수익 난 비율 | 시장 대비 |
|---|---|---|---|---|---|
| 5거래일 | 7,805 | +0.03% | -0.59% | 46.1% | -0.42%p |
| 10거래일 | 7,798 | +0.48% | -0.95% | 46.1% | -0.4%p |
| 20거래일 | 7,792 | +1.51% | -1.14% | 46.3% | -0.28%p |
20거래일을 들고 있으면 평균이 +1.51%, 중앙값은 -1.14%이고 수익이 난 비율은 46.3%입니다. 열 번 사면 다섯 번 넘게 손해라는 뜻입니다. 세 보유 기간 모두 평균은 플러스이고 중앙값은 마이너스입니다 — 앞의 다섯 편에서 계속 나온 그 모양이고, 이 목록도 예외가 아닙니다.
시장 대비로는 -0.28%p이고 시장을 이긴 비율은 42.8%로 절반이 안 됩니다. 여기까지만 보면 "효과가 없었다"는 흔한 결론입니다. 그런데 이 글의 질문은 효과가 있느냐가 아니라 한쪽만보다 나은가입니다.
같이 산 쪽이 한쪽만 산 쪽보다 못했습니다
방아쇠만 갈아 끼우고 진입·보유·오염배제는 전부 그대로 뒀습니다.
| 누가 샀나 | 표본 | 평균 | 중앙값 | 수익 난 비율 | 시장 대비 | 시장을 이긴 비율 |
|---|---|---|---|---|---|---|
| 외국인·기관 둘 다 상위 | 7,792 | +1.51% | -1.14% | 46.3% | -0.28%p | 42.8% |
| 외국인만 상위 (기관은 순매도) | 17,816 | +1.69% | -0.79% | 47.4% | +0.38%p | 43.3% |
| 기관만 상위 (외국인은 순매도) | 19,460 | +0.82% | -1.01% | 46.7% | -0.63%p | 42.5% |
세 줄을 시장 대비로 줄 세우면 외국인만(+0.38%p) → 둘이 같이(-0.28%p) → 기관만(-0.63%p) 순입니다. 쌍끌이는 2번째이고, 맨 위와는 +0.66%p 떨어져 있습니다. 세 팔 가운데 시장 대비가 플러스인 것은 외국인만 하나뿐입니다.
중앙값도 같은 순서입니다. 외국인만 산 경우가 -0.79%, 쌍끌이가 -1.14%, 기관만 산 경우가 -1.01%입니다. 기관이 같이 사는 것이 외국인 혼자 사는 것보다 나은 신호라는 증거가 우리 데이터에는 없습니다. 그리고 세 줄 다 중앙값이 마이너스이고 세 줄 다 시장을 이긴 비율이 절반 아래입니다 — 더 좋은 쪽을 골라도 여전히 좋은 쪽이 아닙니다.
숫자의 크기도 같이 봐야 합니다. 세 팔의 시장 대비 차이는 모두 1%포인트 안쪽이고, 한 건의 수익률 폭은 하위 10%가 -18.67%, 상위 10%가 +23.95%입니다. 줄 세운 순서는 분명하지만 그 간격은 개별 매매의 흔들림에 비하면 아주 작습니다. "쌍끌이가 나쁘다"가 아니라 "같이 샀다는 사실만으로는 구분되지 않는다"까지가 이 표가 말하는 것입니다.
조건을 겹칠수록 명단이 좁아집니다
두 조건을 동시에 요구하면 걸리는 종목이 줄어듭니다. 어떤 종목이 남는지가 중요합니다.
| 정의 | 발화 | 고유 종목 | 최다 등장 다섯 |
|---|---|---|---|
| 둘 다 상위 (쌍끌이) | 7,810 | 554 | 삼성전자 · 에코프로비엠 · 알테오젠 · 에코프로 · SK하이닉스 |
| 외국인만 상위 | 17,853 | 980 | 파마리서치 · 삼성전자 · SK하이닉스 · 현대모비스 · 삼성전자우 |
| 기관만 상위 | 19,491 | 890 | KB금융 · 신한지주 · SK하이닉스 · 삼성전자 · 리노공업 |
| 거래대금 대비 20% 이상 (둘 다 순매수) | 110,298 | 2,496 | 스틱인베스트먼트 · 효성 · 금호석유화학우 · SK디스커버리 · 삼성전기우 |
쌍끌이는 554종목에서만 나옵니다. 외국인만 산 경우가 980종목, 비중으로 잰 경우가 2,496종목인데 비하면 좁습니다. 발화 수로 보면 쌍끌이는 외국인만 산 경우의 44%입니다. 조건을 하나 더 걸었으니 줄어드는 것이 당연하고, 문제는 무엇이 남는가입니다.
최다 등장 명단을 보면 쌍끌이 쪽은 삼성전자을 비롯해 누구나 아는 큰 이름들로 채워집니다. 비중으로 바꿔 재면 같은 자리에 스틱인베스트먼트·효성처럼 대형주 목록에서는 잘 보이지 않던 이름이 옵니다. "둘 다 상위"라는 조건은 종목을 고르는 조건이기도 하지만, 그보다 먼저 그날 두 주체의 거래가 모두 몰린 큰 종목을 고르는 조건입니다.
그런데 비중으로 바꿔 대형주 쏠림을 걷어도 성적은 나아지지 않았습니다. 시장 대비가 -0.28%p에서 -0.72%p로, 시장을 이긴 비율이 42.8%에서 41.1%로 갑니다. 발화가 110,298건이라 표본은 훨씬 두꺼운데 결과는 더 내려갑니다. 여기까지가 우리가 잰 것이고, 왜 그런지는 이 측정이 답하지 않습니다. 명단이 좁아지는 것과 성적이 내려가는 것이 같은 원인인지도 우리는 분해해서 확인하지 않았습니다.
왜 평균과 중앙값이 갈리나
소수의 큰 수익이 평균을 끌어올리기 때문입니다.
| 구분 | 수익률 |
|---|---|
| 하위 10% | -18.67% |
| 1사분위 | -10.02% |
| 중앙값 | -1.14% |
| 3사분위 | +9.46% |
| 상위 10% | +23.95% |
| 최악 | -71.7% |
| 최고 | +155.5% |
최고가 +155.5%입니다. 이런 몇 건이 평균 +1.51%를 만듭니다. 하지만 가운데 있는 매매는 -1.14%이고, 네 번 중 한 번은 한 달 만에 -10.02%보다 더 잃습니다. 시장 대비로 보면 평균이 -0.28%p인데 중앙값은 -2.29%p입니다.
평균을 보고 기대하고, 중앙값을 겪습니다. 쌍끌이 목록의 절반 이상은 시장에 2%포인트 넘게 뒤지고, 소수의 큰 수익이 그 손실을 덮어 합계를 0 근처로 되돌려 놓습니다. "기관과 외국인이 같이 산 종목은 시장만큼은 한다"는 말은 평균에 대해서만 맞습니다.
한 해만 보면 정반대 결론이 나옵니다
4년 가운데 3년은 중앙값이 마이너스였습니다.
| 연도 | 표본 | 평균 | 중앙값 | 수익 난 비율 |
|---|---|---|---|---|
| 2023 | 1,861 | +0.36% | -1.5% | 44.4% |
| 2024 | 2,398 | -1.19% | -2.85% | 41.1% |
| 2025 | 2,367 | +4.63% | +1.3% | 53% |
| 2026 | 1,166 | +2.57% | -1.81% | 46.2% |
2025년만 보면 중앙값 +1.3%에 승률 53%로 쓸 만한 신호처럼 보이고, 2024년만 보면 중앙값 -2.85%에 승률 41.1%로 재앙입니다. 4년 가운데 중앙값이 플러스인 해는 1년뿐입니다.
대조군도 같은 해에만 플러스였습니다. 외국인만 산 경우의 2025년 중앙값이 +1.65%, 기관만 산 경우가 +0.92%입니다. 누가 샀는지와 무관하게 같은 해에만 플러스였다면, 그해에 통한 것은 주체가 아니라 시장일 가능성이 높습니다. 우리가 그걸 분해해서 확인한 것은 아니므로 여기까지만 적습니다.
언제 사느냐는 별로 중요하지 않았습니다
같은 신호를 다음 날 시가에 사느냐 종가에 사느냐만 바꿨습니다.
| 진입 | 평균 | 중앙값 | 수익 난 비율 | 시장 대비 |
|---|---|---|---|---|
| 다음 날 시가 (이 글) | +1.51% | -1.14% | 46.3% | -0.28%p |
| 다음 날 종가 | +1.73% | -0.92% | 46.8% | -0.06%p |
차이가 +0.22%p입니다. 같은 방법으로 잰 상한가 편에서는 이 차이가 2.93%p였고, 외국인 편에서는 같은 0.22%p였습니다. 종가에 사는 쪽이 조금 낫다는 것은 이 신호가 다음 날 아침에 별일을 만들지 않는다는 뜻입니다. 상한가는 장이 끝나면 종목명이 도는 신호라 갭이 컸는데, 수급 상위 목록은 아침에 갭을 만들 만큼 사람을 움직이지 않았습니다.
이 측정의 한계
- 기간이 짧습니다. 2023-01-01부터 4년입니다. 다른 편들은 8년치인데 수급을 쓰는 편은 그러지 못합니다 — 우리 수급 칸이 2023년부터 채워져 있기 때문입니다. 연도 4개로 "해마다 이렇다"를 말하기에는 얇습니다.
- 수급 칸이 다 채워져 있지도 않습니다. 전체 일봉 행 가운데 89.8%에만 외국인·기관 순매수금액이 둘 다 있습니다. 빈 행은 순위에서 빠지므로, 우리가 만든 "그날 상위 20종목"이 실제 상위 20종목과 다를 수 있습니다. 두 칸을 동시에 요구하는 이 글에서는 그 영향이 외국인 편보다 더 큽니다 — 한 칸만 비어도 그 행이 빠집니다.
- "한쪽만"의 정의는 우리가 정한 것입니다. 대조군은 "상위 20인데 다른 쪽은 순매도"로 잡았습니다. "다른 쪽이 상위에 없다"로 잡으면 그 팔에 순매수인 날도 섞여 들어와 경계가 흐려집니다. 어느 쪽이 옳은 정의라고 주장하지 않고, 우리가 쓴 정의를 적어 둡니다.
- 상위 20종목이라는 선도 우리가 정한 것입니다. 포털마다 상위 10을 보여주기도 하고 30을 보여주기도 합니다. 결과를 보고 선을 옮겨 가며 찾지 않았습니다 — 그러면 그건 측정이 아니라 원하는 답이 나올 때까지 돌리는 일이 됩니다.
- 수수료·세금·체결 미끄러짐이 빠져 있습니다. 실제 손익은 이 숫자보다 낮습니다. 중앙값이 -1.14%인데 여기에 비용이 더 붙습니다.
- 개인 순매수는 쓰지 않았습니다. 세 주체 가운데 둘만 봤습니다.
- 손절·목표가가 없습니다. 정해진 거래일 수만큼 들고 있다가 파는 계산입니다.
- 연속 등장을 합치지 않았습니다. 한 종목이 며칠 연속으로 두 목록에 오르면 그만큼 건수가 늘어납니다. 표본이 완전히 서로 독립이지는 않다는 뜻입니다.
- 과거 기록입니다. 같은 조건이 앞으로도 같은 결과를 낸다는 보장은 없습니다.
숫자가 이상하다고 생각되면 알려주세요 — 조건과 계산을 다시
확인하겠습니다. 측정일은 2026-09-12이고, 조건은
scripts/research/study_dual_buy.py 에 못박혀 있습니다.